法人カードの審査ポイントは?審査に落ちる理由と対策方法を解説
法人カードとは、個人事業主や法人経営者向けに設計されたクレジットカードのことです。
従業員用の追加カードの発行ができたり、ビジネスに役立つサービスをお得に利用できる特典がついていたりするため、大変利便性が高いクレジットカードとして人気があります。
ここでは、法人カードに入会したい場合に気になる審査のポイントについて、法人カードの種類などの基礎知識のほか、お申し込みにあたって準備しておきたいことなどと併せて解説します。また、個人事業主や法人経営者に最適な法人カードについても紹介しますので、参考にしてください。

<目次>
法人カードの審査はどのように行われる?
法人カードを申し込むと、個人向けのクレジットカードと同様に審査が行われます。
カード会社によっては、法人と経営者個人の両方が審査対象となる場合もあれば、経営者個人のみが審査対象となる場合もあります。
審査基準はどのカード会社でも公表されていないため、具体的にどのような点を確認しているのか、正確なところはわかりません。そのため「こうすれば必ず審査に通過できる」という方法は存在しないと考えておいたほうがよいでしょう。
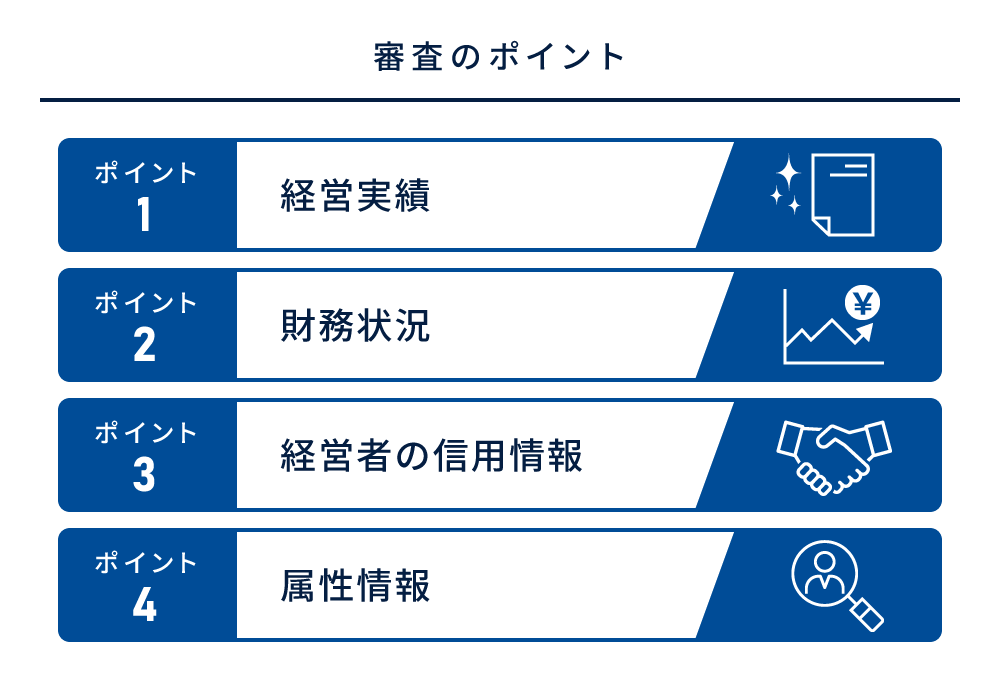
ただし、法人カードの審査では、経営実績、財務状況、経営者の信用情報、属性情報といった項目を確認したうえで、総合的に判断されていると考えられます。それぞれのポイントについて、次から詳しく解説します。
法人カードの審査のポイント
法人カードの審査では、経営実績、財務状況、経営者の信用情報、属性情報の4点について確認されると考えられます。それぞれの項目について解説します。
経営実績
何年事業を続けているかという経営実績は、会社の信用に直結します。一般に、長い営業実績のある企業は社会的な信用も高く、クレジットカードの審査でもプラスに評価される可能性が高いといえます。
しかし、設立間もない会社は信用がなく審査に通らないかといえば、決してそうはいえません。ほかの要素も考慮した上で総合的に判断されるので、設立1年未満の会社でも、法人カードが発行されることは珍しくありません。
財務状況
財務状況とは、会社がどのぐらいの利益を上げているのか、どれぐらいの借入があるのかといった情報です。
毎年黒字続きであれば、支払能力に問題なしと判断される可能性が高いといえます。
しかし、赤字だから審査に通らないというわけでもありません。経営実績と同様に、ほかの要素も考慮した上で総合的に判断されるからです。
経営者の信用情報
信用情報とは、個人のクレジットヒストリーや現在の借入状況といったものです。個人事業主はもちろん、法人であっても、経営者の信用情報は審査において重視されているといわれています。
法人経営者にも会社の登記事項証明書(登記簿謄本)の提出は求めず、経営者の信用情報を重視して審査するカード会社もあります。
たとえば、ダイナースクラブの法人向けカード、ダイナースクラブ ビジネスカードとダイナースクラブ ビジネス・アカウントカードは、どちらも経営者個人の与信を重視して審査しているのが特徴です。
そのため法人経営者でも、登記簿謄本や決算書など会社関係の書類は必要ありませんし、もちろん法人格がない個人事業主の方でも申請が可能です。
属性情報
属性情報とは、申込者本人の生活状況や勤務状況に関する情報のことです。
具体的には、次のような情報が挙げられます。
<属性情報の例>
- ・家族構成
- ・配偶者の有無
- ・住まいの状況(賃貸か持ち家か)
- ・勤務先
- ・職業
- ・年収
とくに法人としての経営実績や財務状況がない個人事業主の場合、経営者の信用情報とあわせて、この属性情報から支払能力を判断される部分が大きくなると考えられます。
法人カード審査から発行までの流れ
ダイナースクラブ ビジネスカードの場合、申し込みから発行までは次のような流れで進みます。
1. オンラインで申し込む
入会申し込みページから、必要事項を入力します。
2. 必要書類を提出する
郵送で届く「必要書類提出に関するご案内」に従い、同封の返信用封筒で必要書類を返送します。
3. 審査が行われる
提出書類の確認とあわせて、信用情報機関に登録されている借入・返済状況や、カード会社との過去の取引履歴が確認されます。これらの結果に加え、経営実績や財務状況、属性情報なども踏まえたうえで、総合的に審査が行われます。
4. 審査結果の連絡を受ける
審査結果はEメールで案内されます。
5. カードが届く
登録した住所にカードが届きます。
ダイナースクラブ ビジネスカードは、登記簿謄本や決算書の提出が不要で、会社設立初年度の方や、法人格を持たない個人事業主の方でも申し込みが可能です。
発行までにかかる期間は、カード会社やカードの種類によって異なりますが、一般的には申し込みから2~3週間程度が目安とされています。余裕を持ったスケジュールで申し込みを進めましょう。
法人カードの審査で重視される信用情報とは
前述のとおり、法人カードの審査のひとつに、個人の信用情報が挙げられます。
信用情報とは、たとえば、クレジットカードでのお買い物とその支払いや、ローンの借入と返済、キャッシングの借入と返済といった取引情報の記録のことです。
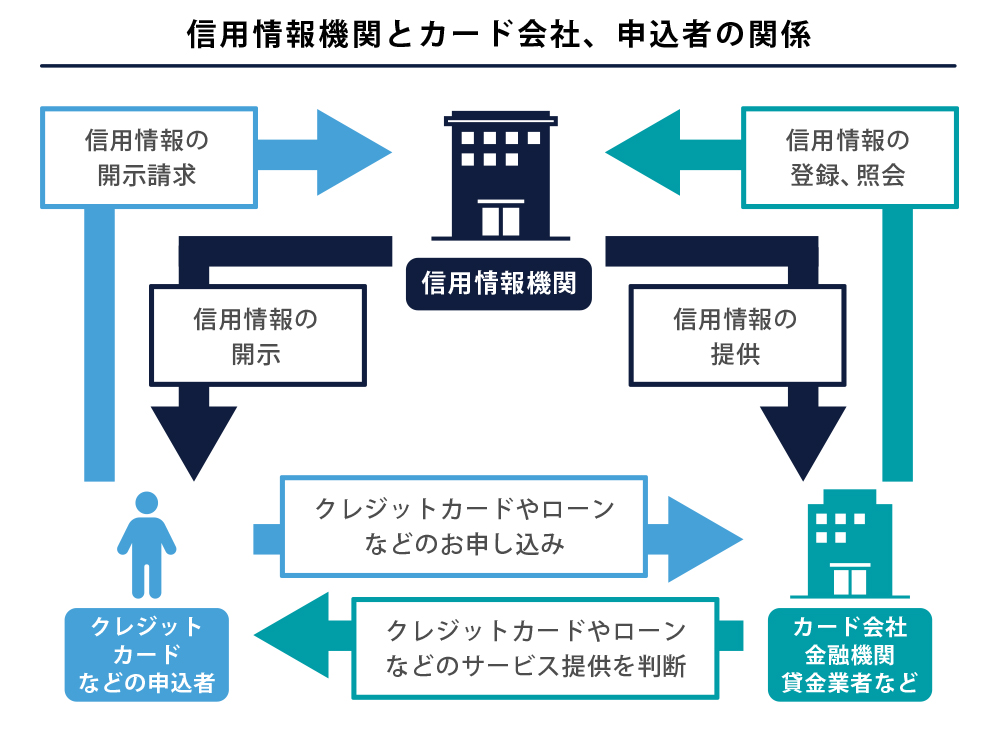
信用情報は、「信用情報機関」で管理されています。
日本には、「CIC(シー・アイ・シー)」「JICC(日本信用情報機構)」「KSC(全国銀行個人信用情報センター)」という3つの信用情報機関があります。そして、カード会社や金融機関、貸金業者など、金融業を営む業者は3つのうちのいずれか、または複数に加盟しています。
個々人の取引履歴は、カード会社や金融機関などからの情報提供を受けて信用情報機関で登録され、加盟店からの照会に応じて公開される仕組みです。また、3つの信用情報機関は、お互いに情報を共有できるようになっています。
カード会社は、入会のお申し込みがあると、加盟している信用情報機関に申込者の信用情報を照会して、今までの借入・返済履歴を確認し、その内容を基に審査を行います。
クレジットカードの審査でチェックされる個人の信用情報は、クレジットカードの利用状況だけでなく、各種ローンの借入・返済状況やキャッシングの借入・返済状況も対象になるとされています。一般的に法人カードの申請では、事業規模が小さいほど、経営者個人の信用情報が重視される傾向があるようです。
なお、ローン借入が複数あっても、予定通りにきちんと返済できているなら「返済能力の範囲での借入をしている」とみなされるため、マイナス評価になるとは限りません。
しかし、借入先が1ヵ所であっても、返済遅延の記録があればマイナス評価につながり、審査に影響を及ぼす懸念があります。
法人カードと個人カードによる審査の違い
法人カードと個人カードでは、審査の対象や期間、使用目的などに違いがあります。
審査のほか、法人カードと個人カードの主な違いをまとめると、次の通りです。
■法人カードと個人カードの主な違い
| 法人カード | 個人カード | |
|---|---|---|
| 審査対象者 | 申込者(代表者)と会社の両方が対象になることが多い ※ダイナースクラブ ビジネスカードは代表者個人のみ対象 |
申込者本人のみ |
| 審査期間 | 2~3週間程度 | 最短即日~1週間程度 |
| 審査項目 | 経営実績、財務状況、経営者の信用情報、属性情報 | 信用情報、属性情報 |
| 使用目的 | 事業に関わる支払い | プライベートを含む支払い全般 |
| 支払限度額 | 10万~500万円程度 | 10万~100万円程度 |
なお、ダイナースクラブ ビジネスカードのように、会社ではなく代表者個人を審査対象とする法人カードもあります。このタイプの法人カードは、登記簿謄本や決算書といった会社関係の書類が不要になるなど、審査や必要書類の面では個人カードに近い性質を持っています。
法人カードの審査に落ちる主な理由
法人カードの審査に落ちたとき、理由は開示されません。しかし、主な理由としては、次の4つが考えられます。
事業が赤字続きだったり業績が不安定だったりする
事業が赤字続きであったり、売上に大きな増減があったりすると、支払い能力に不安があると判断され、審査に影響することがあります。
ただし、赤字だからといって必ず審査に落ちるわけではなく、信用情報などほかの要素も含めて総合的に判断されます。
代表者個人の信用情報に問題がある
過去にクレジットカードやローンの返済に遅れがあったり、債務整理や自己破産の履歴があったりすると、代表者個人の信用情報に問題があると判断され、審査に影響することがあります。
税金や家賃の未払い、携帯端末の分割払いの支払い遅延なども対象になる場合があるため、注意しましょう。
短期間に複数の法人カードに申し込んでいる
短期間に複数の法人カードへ申し込むと、資金繰りに不安があると受け取られ、審査に通りにくくなることがあります。
カードの申込情報は信用情報として一定期間登録されるため、複数のカードを検討している場合も、1社ずつ申し込み結果を確認しながら進めることをおすすめします。
開業してからの営業年数が短い
設立や開業から間もない場合、事業の継続性や成長性を十分に判断できないため、審査で不利になることがあります。
ただし、営業年数が短いからといって必ず審査に通らないわけではなく、設立初年度から申し込める法人カードもあります。
法人カードの審査への対策方法
法人カードの審査に通りやすくするためには、日頃からいくつかの点に気をつけておくことが大切です。
ここでは、代表的な5つの対策方法を紹介します。
未払いや支払い遅延がないようにする
クレジットカードやローンなどの支払いは、期日内に行うことを徹底しましょう。
未払いや支払い遅延の記録は信用情報として一定期間残るため、日頃から支払い管理に気をつけることが、審査対策の基本になります。
法人名義の銀行口座を開設する
法人名義の口座や屋号付き口座を持っていると、事業の実態や取引実績を示す材料になり、審査で有利に働くことがあります。
銀行口座の開設には金融機関側の審査もあるため、事業内容がわかる書類をあらかじめ準備しておくとよいでしょう。
代表者の個人カードをグレードアップしておく
代表者自身が、信用度の高いクレジットカードを所有していると、審査において有利に働く場合があります。
信用度の高いクレジットカードとは、一般的にゴールドカードやプラチナカードなどが該当します。
事業用固定電話を設置する
事業用の固定電話番号を用意しておくと、事業の実態を確認する材料になり、審査で有利に働くことがあります。
固定電話がない場合、携帯電話番号のみでは事業所在地が不明確だと判断される可能性があるため、IP電話でも構わないので準備しておくとよいでしょう。
会社ホームページを作成する
会社の事業内容や実績を紹介するホームページを用意しておくと、事業の実態を確認できる材料になり、審査で有利に働くことがあります。
ホームページがない場合、実態のわからない法人と判断されるリスクがあるため、会社名や事業内容がわかる簡易なものでも作成しておくとよいでしょう。
法人カードの種類
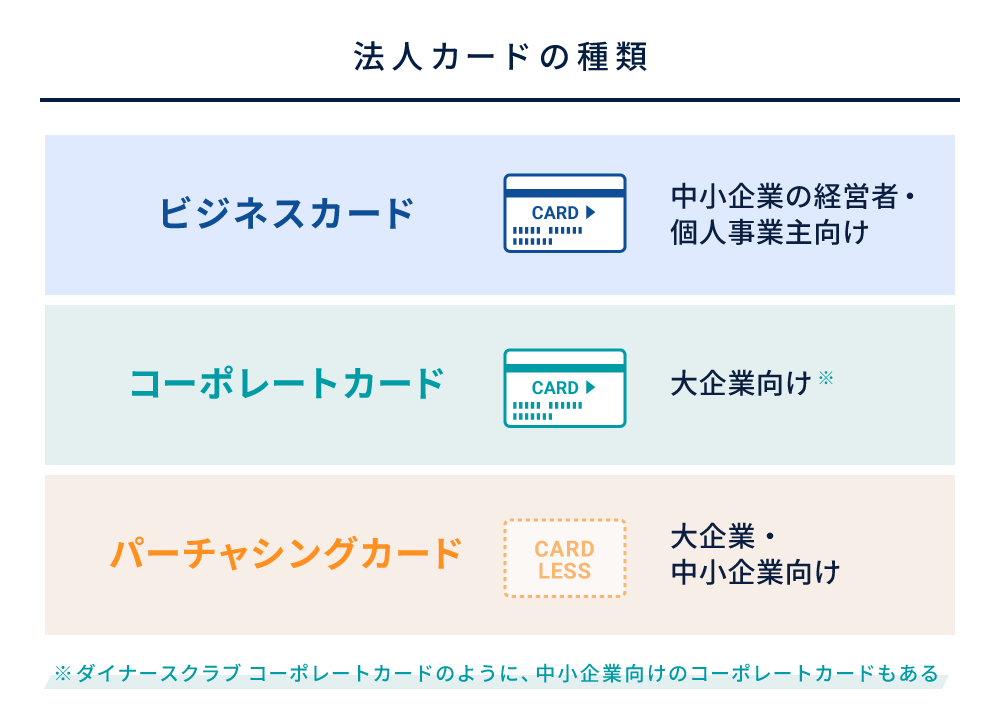
個人事業主や法人経営者向けのクレジットカードである法人カードですが、大きくは次の3種類にわけられます。どの種類のカードがどのような人に向いているか、特徴と併せて解説します。
ビジネスカード
ビジネスカードとは一般的に、個人事業主や法人経営者が申し込める、ビジネス利用専用のカードです。引落口座としては個人口座または法人口座が設定でき、カードの利用可能枠も個人向けカードに比べて高めに設定されているのが特徴です。従業員用に追加カードの発行ができ、従業員の経費決済にも使えることも、個人カードとの大きな違いです。また、ビジネスに役立つ付帯サービスも充実しています。
ビジネスカードは、追加カードの発行枚数がコーポレートカードと比較すると少ないため、従業員がいない事業者や少数の従業員がいる個人事業主、中小企業の経営者向けのカードといえます。
コーポレートカード
コーポレートカードとは、一般的には、ある程度規模の大きな企業向けに設計されたカードです。引落口座は法人口座のみ、キャッシング機能なし、従業員用の追加カードの発行枚数が多いといった特徴があります。
対象となる企業規模についてはカード会社によって違いがあり、たとえば、ダイナースクラブ コーポレートカードのように、中小企業向けのコーポレートカードもあります。
あなたのビジネスを変えるこの1枚
ダイナースクラブ コーポレートカード
パーチャシングカード
パーチャシングカードとは、クラウド利用料や広告費、原材料費など、非対面での支払いに特化した法人カードです。
プラスチックカードを発行しないため、紛失や盗難によるリスクを抑えられ、経費精算業務の効率化にも役立ちます。
法人カードのお申し込みに必要な書類
法人カードのお申し込みに必要な書類は、カード会社によって多少異なり、また法人か個人事業主かによっても変わります。
主な必要書類等は次の通りです。
■法人カードのお申し込み時に必要な書類
| 法人 | 個人事業主 | |
|---|---|---|
| 必要書類等 | ・代表者の本人確認書類 ・口座振替用の法人口座の情報 ・登記簿謄本(※) ・法人印 |
・代表者(個人事業主)の本人確認書類 ・口座振替用の金融機関口座の情報 |
※ダイナースクラブ ビジネスカードでの審査の対象は法人代表者のみのため、登記簿謄本は不要です。
代表者の本人確認書類としては、次のようなものが挙げられます。
<主な本人確認書類(下記のいずれかを2点用意する)>
- ・運転免許証または運転経歴証明書
- ・パスポート(2020年2月3日発給申請分まで)
- ・資格確認書
- ・マイナンバーカード(個人番号カード)※表面のみ
- ・在留カードまたは特別永住者証明書
いずれも有効期限内であることや、6ヵ月以内に発行されたものであることなど、条件が定められている場合があります。
なお、2020年2月4日以降に発給申請されたパスポートは、所持人記入欄がありません。このため、住所を確認できる書類のコピーが必要になる場合があります。
詳細は各カード会社のウェブサイトなどで確認しましょう。
個人与信を重視、経費管理にも便利な
ダイナースクラブ ビジネスカード/ダイナースクラブ ビジネス・アカウントカード(経費決済専用カード)
さまざまな法人カードがありますが、とくにおすすめなのはビジネス専用カードである、ダイナースクラブ ビジネスカードとダイナースクラブ ビジネス・アカウントカードです。
これらのカードであれば、ダイナースクラブの特典に加え、経費の一元管理やビジネスに役立つ特典の利用が可能。さらに税金の納付に利用すれば、200円につき1ポイントを受け取れます。
各カードの特徴は次の通りです。
ダイナースクラブ ビジネスカードの特徴
ダイナースクラブ ビジネスカードは、個人事業主・法人経営者向けのビジネス専用カードです。法人・団体などの代表者や役員、または個人事業主であればお申し込みいただけます。
ダイナースクラブ ビジネスカードの特徴は次の通りです。
・企業役員や医師、弁護士など、社会的信用の高い人々に利用されてきた実績がある
ダイナースクラブはアメリカで1950年に誕生し、クレジットカード業界をリードしてきた世界初の多目的クレジットカードです。日本では1961年から発行を開始し、以来、企業の役員、医師や弁護士といった国家資格を有する方など、社会的信用の高い方をメンバーとしてお迎えしてきました。
創業当時から今に至るまでの、クラブの信頼とステータスを高めるための積み上げがあるからこそ、ステータスカードとして広く認知されています。
・ダイナースクラブ ビジネスカードならではのサービスが利用できる
ダイナースクラブカードで利用できるサービスにプラスして、さらにビジネスに役立つ優待特典も多数ご利用いただけます。
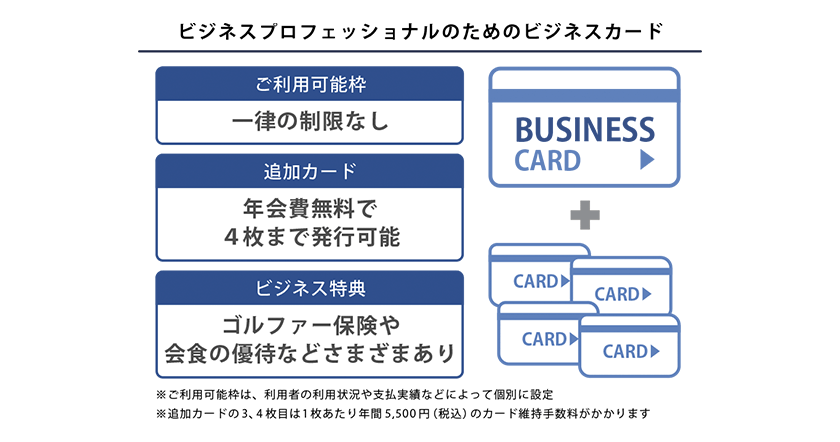
たとえば、会計ソフトの優待サービス、税務相談や法律相談などの優待サービスがあるほか、事業承継やM&Aなどのビジネスコンサルティングサービスなどもあります。ゴルファー保険をはじめとするゴルフ優待サービスや加盟店優待、JALオンラインのインターネット予約サービスなどもご利用いただけますので、さまざまなビジネスシーンにご活用ください。
・ポイントの有効期限なしで、ワンランク上の賞品と交換できる
ダイナースクラブのポイントには有効期限がないため、好きなタイミングでポイントをご利用いただけます。貯めたポイントは、厳選グルメや人気メーカーの家電、ゴルフ用品、各種商品券などに交換可能です。いずれもステータスカードにふさわしい、ワンランク上の賞品がラインナップされています。
・利用可能枠に一律の制限なし
ダイナースクラブのカードは、ご利用可能枠に一律の制限はありません。一人ひとりの利用状況や支払い実績に応じて、個別に設定されます。高額なお買い物の際は事前にご相談いただけるサービスもあります。
・登記簿謄本の提出が不要、個人の信用でお申し込みができる
ダイナースクラブ ビジネスカードは、申込時に登記事項証明書(登記簿謄本)の提出は必要なく、事業主の信用情報だけでお申し込みができます。法人経営者・個人事業主のどちらでも、お申し込みが可能です。
・充実のビジネス特典がある
加盟店優待「ビジネス・オファー」、会計ソフト「freee」の優待、会員限定の招待イベントなど、ビジネスカードならではの特典も充実しています。
・従業員を含めた経費の一元管理が可能
ダイナースクラブ ビジネスカードは、18歳以上の従業員に対し、追加カードを4枚まで年会費無料で発行可能です(3、4枚目は1枚あたり年間5,500円(税込)のカード維持手数料がかかります)。従業員を含めた経費の一元管理が可能になり、出張費の精算や仮払いの手間も省けます。
■ダイナースクラブ ビジネスカードの主な特徴
| 年会費 | 基本会員 33,000円(税込) |
|---|---|
| ポイント換算率 | 100円につき1ポイント ※税金の納付や一部加盟店の利用は、200円につき1ポイント |
| 旅行傷害保険 | 最高補償額1億円(海外・国内)※利用条件付き |
| 国際ブランド | ダイナースクラブ(Diners Club) |
| 追加会員 | 年会費無料(追加カード発行は4枚まで) ※カード維持手数料:3、4枚目のみ1枚あたり年間5,500円(税込) |
| ETCカード | ・基本会員は5枚まで発行可能 ・追加会員は1会員につき1枚まで発行可能 ※年会費・カード発行手数料無料 |
| ポイント有効期限 | なし |
| ショッピング保険 | 購入日より90日間、年間500万円まで |
※2026年3月時点
ダイナースクラブ ビジネス・アカウントカード(経費決済専用カード)の特徴
ダイナースクラブ ビジネス・アカウントカードは、法人カードではありませんが、ダイナースクラブカードや各種提携カードの所有者が、追加で申し込める経費決済専用カードです。法人格を持たない個人事業主でも利用でき、ダイナースクラブカードをプライベート用、ダイナースクラブ ビジネス・アカウントカードを経費用と使い分けることで、経費管理の手間を大幅に軽減できます。
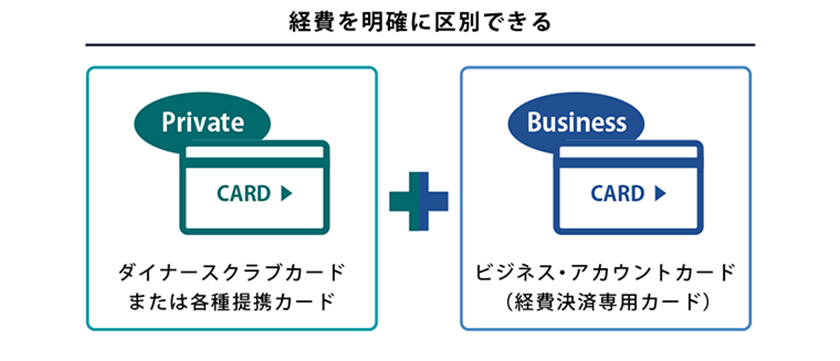
・プライベート用と経費用に分けて支払口座の設定が可能
ダイナースクラブ ビジネス・アカウントカードと、本会員カードとなるダイナースクラブカードで、別々の支払口座の設定が可能。法人口座の設定もでき、利用代金明細書も別になるため、プライベート用と経費用に分けた経費の管理が容易になります。
・年間手数料は経費に計上可能。ポイントは2枚のカードを合算して使える
ダイナースクラブ ビジネス・アカウントカードの年間手数料は、事業に関わる支出として経費計上できます。年間手数料が所得税の節税につながる場合があるため、お得なクレジットカードといえるでしょう。
なお、クレジットカードの利用で貯まったポイントは本会員カードのポイントと合算して利用できます。
・ダイナースクラブカードならではのサービスを利用できる
ダイナースクラブ ビジネス・アカウントカードでも、JALオンラインのインターネット予約サービスなど、ビジネスに役立つサービスをご利用いただけます。さまざまなビジネスシーンにお役立てください。
■ダイナースクラブ ビジネス・アカウントカードの主な特徴
|
年間手数料 |
11,000円(税込) |
|---|---|
| ポイント換算率 |
100円につき1ポイント |
| 国際ブランド |
ダイナースクラブ(Diners Club) |
| ETCカード |
カード会員本人が所有する車両台数(車載器台数)に応じて5枚まで |
| ポイント有効期限 |
なし |
| 保険 |
本会員カードと同様の保険適用 |
※ダイナースクラブ ビジネス・アカウントカード単体の発行はできません。
※2026年3月時点
個人与信を重視した法人カードであればお申し込みやすくて便利
法人カードの審査では、経営実績、財務状況、経営者の信用情報、属性情報の4つが確認されると考えられます。
必ず審査を通過する方法はありませんが、赤字や業績の不安定さ、代表者個人の信用情報の問題、開業からの営業年数の短さなどが、審査に影響しやすいポイントです。
未払いや支払い遅延をなくす、事業用の固定電話を用意するといった対策を、日頃から心がけておくのがよいでしょう。
なお、個人事業主やスタートアップ企業の経営者にとっては、経営実績などよりも個人与信を重視した法人カードのほうがお申し込みしやすいのでおすすめです。
中でも、ビジネスサポート特典が充実したダイナースクラブ ビジネスカードは従業員のいる個人事業主や中小事業者に、ダイナースクラブ ビジネス・アカウントカードは、個人事業主や経費精算をしたい法人経営者に最適なので、ぜひ活用してください。
ダイナースクラブは、1950年に米国・ニューヨークのレストランで生まれ、世界で最初の多目的クレジットカードを発行した国際ブランドです。安心して使えること、さまざまなサービスが支持されていることなどは、60年以上の歴史が証明しています。ビジネスに寄り添うダイナースクラブカードをぜひお手元に。
※本記事は、2026年9月現在の情報です。
本記事の内容は、記事制作時点の情報に基づいて作成されています。掲載情報の正確性・妥当性には十分配慮しておりますが、法的または専門的な助言の提供を目的としたものではありません。ご利用にあたっては、個別の状況に応じて専門家へのご相談など、ご自身の判断でご活用ください。
合わせて読みたい記事

人気記事